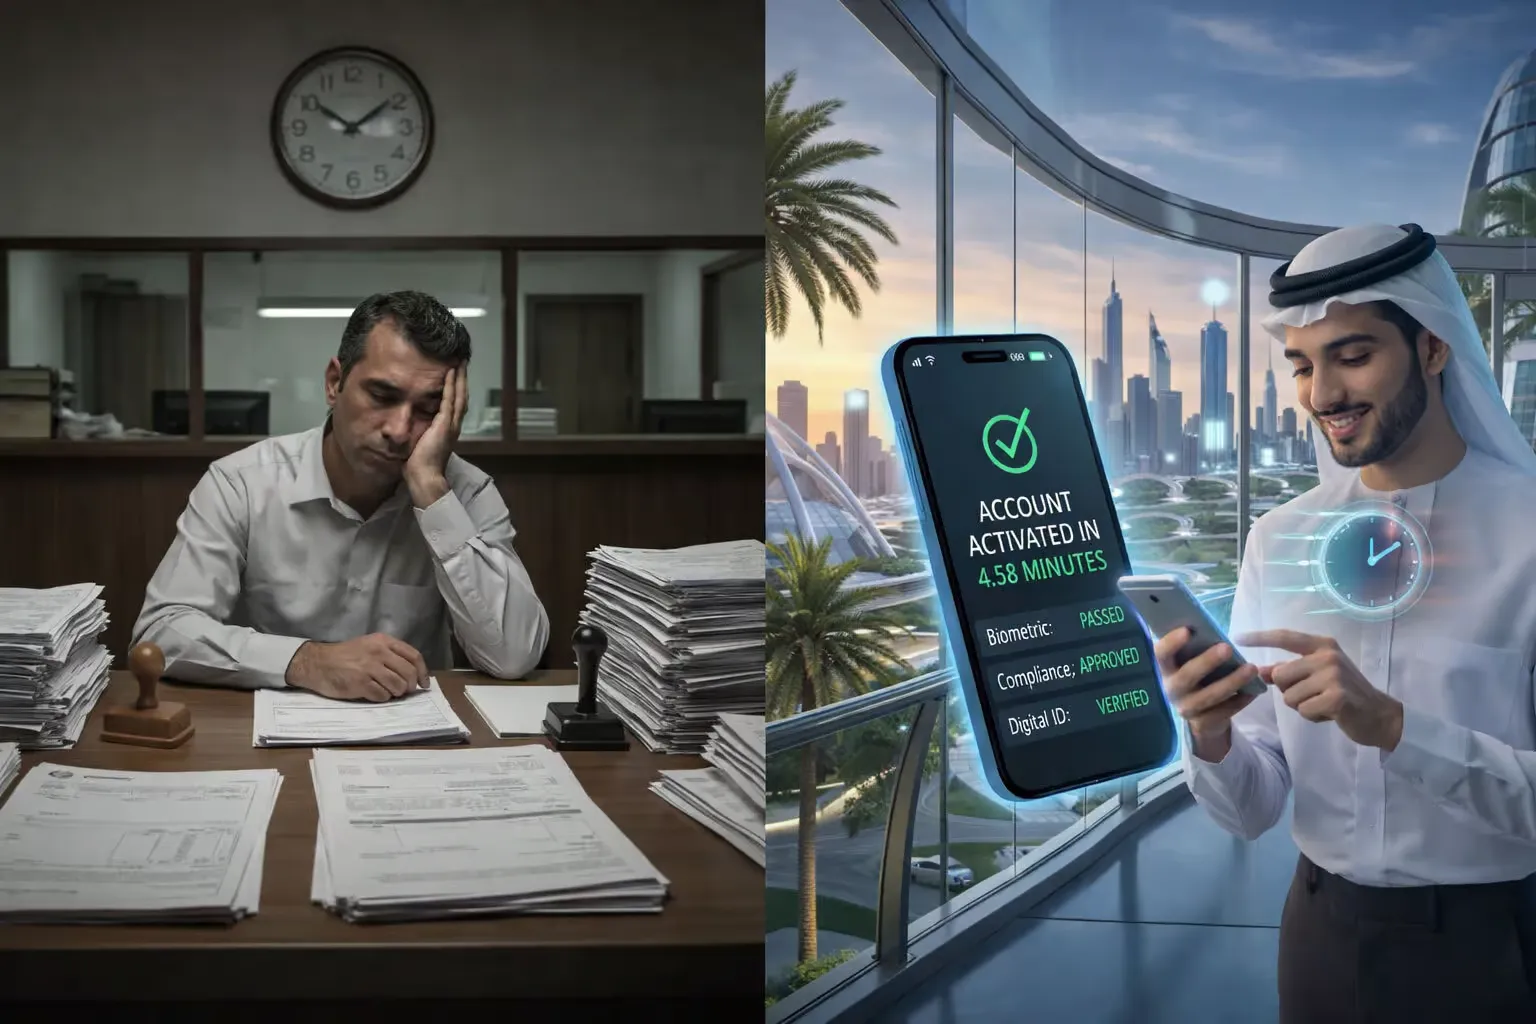
هل تذكرون حين كان فتح حساب مصرفي في دول الخليج أشبه بوظيفة بدوام جزئي؟ كان على العملاء تخصيص فترة بعد الظهر لزيارة الفرع، وتقديم كمّ هائل من المستندات الورقية، ثم الانتظار أياماً ريثما يكتمل التحقق اليدوي قبل أن يصبح الحساب فعّالاً.
أما اليوم فقد تغيّر المشهد تماماً. فعبر السعودية والإمارات وقطر والكويت، يجري تحوّل رقمي واسع النطاق. والمصارف الاستشرافية باتت تفتح حسابات العملاء الجدد في أقل من خمس دقائق، عبر أجهزتهم المحمولة بالكامل.
ومن خلال إعادة تصميم منصاتها الرقمية لدعم التحقق الفوري من الهوية، وفحوص الامتثال المدعومة بالذكاء الاصطناعي، والرحلات السلسة على الهاتف المحمول، تقضي المصارف على زمن الانتظار. غير أن هذا التحوّل لا يقتصر على تقديم تطبيق أنيق، بل يمثل تغيّراً جوهرياً في طريقة استقطاب المؤسسات المالية للعملاء، وخفض تكاليفها التشغيلية، وبناء علاقات رقمية طويلة الأمد.
لم يعد فتح الحسابات رقمياً مجرد ضرورة امتثال في المكاتب الخلفية. لقد أصبح أهم قدرة استراتيجية للمؤسسات المالية في المنطقة.
لماذا هذا الاندفاع المفاجئ نحو التحوّل؟
المصارف التقليدية لا تعيد بناء أنظمتها القديمة لأسباب جمالية. إنها تستجيب لضغوط سوقية حادة وتحوّلات كبيرة في سلوك المستخدمين. وثمة عوامل رئيسية عدة تقود هذا التطور المتسارع:
- تهديد شركات التقنية المالية: أعاد المنافسون الرقميون والمصارف الرقمية الجديدة كتابة قواعد تجربة المستخدم بالكامل. وقد أرسوا معياراً جديداً للسرعة، ما يدفع المصارف التقليدية إلى التحديث أو المخاطرة بفقدان أهميتها.
- تحديث الأطر التنظيمية: تشجّع الحكومات في دول الخليج بقوة على الخدمات المالية الرقمية. وتعمل المبادرات المتوائمة مع الرؤى الوطنية، مثل رؤية السعودية 2030، على تنمية منظومات الهوية الرقمية مع الحفاظ على أطر امتثال ومكافحة غسل الأموال (AML) بالغة الصرامة.
- العميل الذي يضع الهاتف أولاً: تعوّد عملاء اليوم على تطبيقات مثل Uber وAmazon. وهم يتوقعون خدمات مالية فورية وبديهية ومتاحة على مدار الساعة. لم يعد الاحتكاك مقبولاً، فأي عملية فتح حساب مرهقة تتحول مباشرة إلى تخلٍّ عن الطلب.
المراحل السبع لبنية فتح الحسابات: أين يقف مصرفكم؟
تطوّر فتح الحسابات رقمياً من مجرد رقمنة النماذج الورقية إلى رحلات بالغة التعقيد تقودها المنظومات المتكاملة. ومع تحديث المصارف لأنظمتها، نرى سبع بنى خلفية متمايزة تبرز إلى السطح. وفهم موقع مؤسستكم على هذا الطيف أمر بالغ الأهمية لخارطة طريقكم الرقمية.
1. فخ البنية الأحادية
ما زالت مصارف كثيرة تعتمد على منصات أحادية قديمة، حيث تتشابك جميع الوظائف (التحقق من الهوية، وفحوص الامتثال، والتكامل مع الأنظمة الأساسية) داخل قاعدة شيفرة واحدة لتطبيق واحد.
الخلاصة: مع أن هذه الأنظمة قادرة على تنفيذ عمليات فتح حسابات رقمية أساسية، فإنها هشّة إلى حد كبير. فهي تعاني في التكيف مع التغيّرات التنظيمية الجديدة، وكثيراً ما تتعطل أو تختنق خلال فترات الطلب المرتفع من العملاء.
2. بوابات فتح الحسابات الرقمية
لسدّ ثغرات الأنظمة القديمة، أدخلت بعض المصارف طبقة وسيطة على شكل “بوابة” بين قنواتها الرقمية وأنظمتها المصرفية الأساسية. وتدير هذه الطبقة الاتصال بين تطبيق الهاتف المحمول وخدمات التحقق من أطراف ثالثة.
الخلاصة: هذا حل ترقيعي. صحيح أنه يحسّن المرونة مقارنة بالأنظمة الأحادية، لكن مع تنامي أحجام المعاملات سرعان ما تتحول البوابة نفسها إلى عنق زجاجة.
3. منصات تنسيق سير العمل
اتجاهاً نحو نموذج أكثر ديناميكية، تعتمد مصارف كثيرة اليوم محركات تنسيق سير العمل. فبدلاً من منطق تطبيقي مكتوب بشكل جامد في الشيفرة، تُعرَّف عمليات فتح الحسابات على شكل مسارات عمل قابلة للتهيئة.
الخلاصة: خطوة كبيرة إلى الأمام. فهذا يتيح للمصارف تعديل المسارات فوراً بحسب ملف مخاطر العميل أو جنسيته أو تغيّر الأنظمة، من دون إعادة كتابة الشيفرة.
4. المنصات القائمة على الخدمات المصغّرة
هنا يبدأ التحديث الحقيقي. ففي نموذج الخدمات المصغّرة، تُقسَّم وظائف فتح الحسابات إلى خدمات مستقلة صغيرة الحجم (مثل التحقق من الهوية، وفحص قوائم العقوبات، وتفعيل المنتجات) تتواصل فيما بينها عبر واجهات API.
الخلاصة: المعيار الحديث. فهذا النهج يحسّن جذرياً قابلية التوسع والمرونة وسرعة التطوير. وإذا تعطلت إحدى الخدمات، لا ينهار النظام بأكمله.
5. البنى القائمة على الأحداث
باتت الأنظمة القائمة على الأحداث الطريقة الأكثر فاعلية لإدارة مسارات العمل المعقدة. فبدلاً من تنفيذ الخطوات واحدة تلو الأخرى بالتتابع، يتفاعل النظام فوراً مع “الأحداث”، مثل الموافقة على مستند.
الخلاصة: مضاعِف السرعة. فبفضل إمكانية تنفيذ عدة خطوات من فتح الحساب بالتوازي، تنخفض المدة اللازمة انخفاضاً حاداً. كما يتيح ذلك للمصارف استيعاب الارتفاعات الكبيرة في حركة الطلب خلال الحملات التسويقية من دون عناء.
6. الأنظمة المدعومة بالذكاء الاصطناعي
الذكاء الاصطناعي يمسك بزمام الأمور اليوم. فالمنصات الحديثة توظّفه للتحقق من مستندات الهوية المادية، وكشف التزييف العميق أو الطلبات الاحتيالية، وإجراء التعرف البيومتري على الوجه، وتحليل ملفات مخاطر العملاء في أجزاء من الثانية.
الخلاصة: الطبقة الذكية. فالذكاء الاصطناعي يؤتمت عمليات كانت تتطلب تاريخياً جيوشاً من موظفي الامتثال، ما يحسّن السرعة والأمان معاً بصورة لافتة ويقلّل التخلي عن الطلبات.
7. المنصات المتكاملة مع المنظومات الوطنية (الغاية القصوى)
أكثر الأنظمة تقدماً هي تلك التي تتكامل مباشرة مع منظومات الهوية الرقمية الوطنية، مثل UAE Pass أو Nafath في السعودية.
الخلاصة: التجربة الخالية من الاحتكاك بامتياز. فبالاستفادة من خدمات الهوية المدعومة حكومياً، تستطيع المصارف التحقق من العملاء فوراً من دون أي إدخال يدوي للبيانات من جانب المستخدم، مع ضمان امتثال تنظيمي تام.
4 اتجاهات رئيسية تصوغ المستقبل
بالنظر إلى المشهد الحالي في دول الخليج، ثمة أربعة اتجاهات واضحة ترسم ملامح الجيل المقبل من الخدمات المصرفية الرقمية:
- فتح الحسابات صار فورياً: عبارة “قيد الموافقة” باتت من الماضي. فالعملاء يتوقعون استخدام بطاقاتهم الافتراضية فور الضغط على زر الإرسال.
- فتح الحسابات صار قائماً على البيانات: تتعامل المصارف مع مسارات فتح الحسابات كما تتعامل مع مسارات التجارة الإلكترونية، فتحلّل بدقة نقاط الانسحاب وتجري اختبارات A/B على الواجهات لرفع معدلات التحويل إلى أقصى حد.
- فتح الحسابات صار ذكياً: الذكاء الاصطناعي لا يُستخدم لمكافحة الاحتيال فحسب، بل كمرشد فوري يساعد المستخدمين على تصحيح الصور رديئة الإضاءة أو الأخطاء المطبعية قبل أن تتحول إلى أسباب رفض من جانب الامتثال.
- فتح الحسابات صار مرتبطاً بالمنظومات: المستقبل تعاوني. فالمصارف تندمج ضمن شبكات حكومية ومالية أوسع لبناء رحلات مستخدم سلسة.
المستقبل غير مرئي
خلال السنوات القليلة المقبلة، سيكاد مفهوم “التسجيل” لفتح حساب مصرفي يختفي تماماً.
نحن نتجه نحو أنظمة تكيّفية بالكامل، حيث يرشد المساعدون الماليون المدعومون بالذكاء الاصطناعي المستخدمين عبر العملية بأسلوب حواري، ويوصون فوراً بمنتجات مالية مصمّمة على مقاسهم استناداً إلى بصمتهم الرقمية الفريدة.
وسينتقل فتح الحساب من عقبة ثابتة تُخاض مرة واحدة إلى علاقة رقمية مستمرة وعالية التخصيص. ومع اشتداد المنافسة بين المصارف التقليدية وشركات التقنية المالية، ستتحول تجربة فتح الحساب أكثر فأكثر إلى الباب الأمامي للمنظومة المصرفية بأكملها.
فهل الباب الأمامي لمصرفكم مفتوح على مصراعيه، أم أنه عالق على مفاصله؟
نبذة عن Eurisko
Eurisko شركة رائدة في التحول الرقمي والتكنولوجيا، تدعم المؤسسات المالية في أنحاء الشرق الأوسط في بناء منصات رقمية من الجيل التالي. وهي متخصصة في الحلول المصرفية الرقمية، ومنصات فتح الحسابات الذكية، وبنى الخدمات المصغّرة، والمحافظ الرقمية، وتجارب العملاء المدعومة بالذكاء الاصطناعي، وكلها مهندسة وفق معايير الأمن العالمية مثل PCI DSS. بهذا تصنع Eurisko مستقبل التمويل.